Perspectives

Quand la théorie rencontre la pratique : exemples concrets d’utilisation des paiements en temps réel

Cet article a été initialement publié dans le Rapport canadien sur les modes de paiement et les tendances des paiements 2026.

auteurs

Image
Stephen Yun headshot

Stephen Yun

Analyste principale, Politiques, Paiements Canada

Les domaines d’expertise de Stephen sont : l’analyse suivie des modes de paiement et des tendances en matière de paiements; l’étude des comportements de paiement; et la création de schémas narratifs basés sur les résultats de recherches et décrivant les liens consommateurs-entreprises dans le contexte des paiements, qui aideront divers acteurs de l’écosystème à mettre sur pied les plans d’action appropriés.
 

Image
Headshot of Sanjay Sharma

Sanjay Sharma

Analyste, Veille stratégique, Paiements Canada

Sanjay Sharma est analyste en prospective stratégique à Paiements Canada. Il possède une vaste expérience dans le secteur canadien
des services financiers, notamment dans les domaines de l’analyse de marché, des relations avec les investisseurs, de la recherche sur
les tendances et de l’élaboration de contenu, acquise au sein d’organisations comme Mintel, le gouvernement de l’Ontario, Ipsos et
L’Institut canadien des valeurs mobilières.


Les paiements en temps réel transforment le paysage financier mondial, que ce soit en favorisant une plus grande inclusion financière, en redéfinissant le commerce et les transferts de fonds transfrontaliers ou en faisant passer la trésorerie des entreprises au financement juste-à-temps. Les systèmes de paiement en temps réel fournissent l’infrastructure de base nécessaire pour favoriser l’innovation, la concurrence, l’efficacité et la connectivité au sein de l’économie mondiale. En collaboration avec nos institutions financières membres, les organismes de réglementation et les intervenants partenaires, Paiements Canada transforme les plateformes de paiement du Canada afin que le pays demeure concurrentiel à l’échelle mondiale dans l’économie numérique actuelle. Le système de paiement en temps réel (système de PTR), dont le lancement est prévu au quatrième trimestre de 2026, est le nouveau système canadien d’échange, de compensation, de règlement et de paiement en temps réel permettant des paiements instantanés riches en données. Il permettra aux Canadiens d’effectuer des opérations de paiement en temps réel.1 Le présent article fournit des exemples concrets d’utilisation pour exposer les avantages que les paiements en temps réel apportent aux utilisateurs finaux. Il met également en évidence certains des cas d’utilisation les plus prometteurs et la manière dont ils pourront améliorer la vie quotidienne de la population canadienne et les activités courantes des entreprises.

En quoi consistent les paiements en temps réel?

Les paiements en temps réel sont des paiements électroniques effectués entre des comptes bancaires et compensés, puis réglés en quelques secondes à n’importe quel moment, même les jours fériés et les fins de semaine. 

À l’heure actuelle, les consommateurs et les entreprises ont accès à une vaste gamme de modes de paiement : cartes de crédit, de débit et prépayées, virements Interac, transferts électroniques de fonds, virements électroniques, chèques et argent comptant.

Comparativement à ces modes de paiement, les paiements en temps réel leur permettront de transférer de l’argent beaucoup plus rapidement et plus sûrement en plus de bénéficier de règlements au caractère définitif. Grâce à l’envoi et à la réception instantanés de paiements, les consommateurs et les entreprises pourront éviter d’éventuels frais de retard et mieux prévoir quand ils seront payés. Les paiements étant envoyés, compensés et réglés en quelques secondes, ils sauront que leurs fonds ont été déposés en toute sécurité, sans risque d’annulation. Les paiements en temps réel respectent également la norme ISO 20022 sur les messages financiers, qui permet d’inclure dans les messages de paiement bien plus de renseignements que le montant des transactions et les numéros de compte. Conformément à cette norme, d’autres renseignements peuvent être inclus aux messages, comme les numéros de référence des factures et de bon de commande, les numéros de taxe et même des renseignements complets sur les versements, dont le nom de l’expéditeur et le motif du paiement, le tout dans un format structuré et lisible par machine. Pour les entreprises et le gouvernement, le nouveau système favorisera la réduction des erreurs et l’accélération du rapprochement des paiements, ce qui se traduira par une plus grande efficacité opérationnelle.

Plus de 120 pays offrent actuellement une forme de paiement en temps réel. Le Canada a choisi de mettre en place un système unique pour assurer l’échange et le règlement en temps réel des paiements. Les paiements en temps réel ont le potentiel de transformer l’économie canadienne, d’offrir aux Canadiens plus de transparence et de confiance à l’égard des paiements, de les aider à gérer leur argent et de leur donner accès à leurs paiements en tout temps.
Qu’est-ce que le système de paiement en temps réel?

Le système de PTR du Canada, dont Paiements Canada est propriétaire et exploitant, est une nouvelle infrastructure nationale des paiements qui permettra aux Canadiens d’envoyer et de recevoir des paiements irrévocables et riches en données en temps réel. Non seulement ces paiements seront envoyés et reçus en temps réel, mais ils seront également compensés et réglés entre institutions financières en temps réel et en tout temps.2

Le système de PTR transformera l’écosystème des paiements au Canada en offrant aux consommateurs et aux entreprises la capacité d’envoyer ou de recevoir des paiements instantanément, en tout temps et sans risque que le paiement soit contrepassé plus tard. Le Canada sera également l’un des premiers pays à lancer un système de PTR intégrant des services centralisés de lutte contre la fraude, comme la notation de la fraude, la surveillance du risque en temps réel et les vérifications visant à confirmer les bénéficiaires dès le premier jour, ce qui améliorera la sécurité des processus.3

Le parcours vers la réalisation du système de PTR s’est avéré complexe, mais nous sommes plus près que jamais de l’objectif : une solution résiliente, très performante et sécurisée en temps réel. La mise à l’essai du système de PTR a commencé après une élaboration technique réussie au troisième trimestre de 2025. Elle se déroule par étapes et inclut des tests d’intégration des systèmes, d’acceptation par l’utilisateur, de validation de l’industrie, de préparation opérationnelle, de performance et de sécurité. La mise à l’essai complète du système de PTR du Canada est essentielle à l’implantation du système de paiement instantané, fiable et résilient qui sera utile aux Canadiens pendant de nombreuses années.4

Le système de PTR du Canada sera lancé au terme de tests rigoureux réussis pour répondre aux attentes des Canadiens à l’égard d’un système de paiement fiable et sécuritaire. Globalement, en pouvant effectuer ou recevoir des paiements en temps réel, les consommateurs auront plus de certitude quant aux transactions, bénéficieront d’une plus grande transparence et pourront mieux contrôler leurs finances.

Ce que pensent les consommateurs et les entreprises des paiements en temps réel

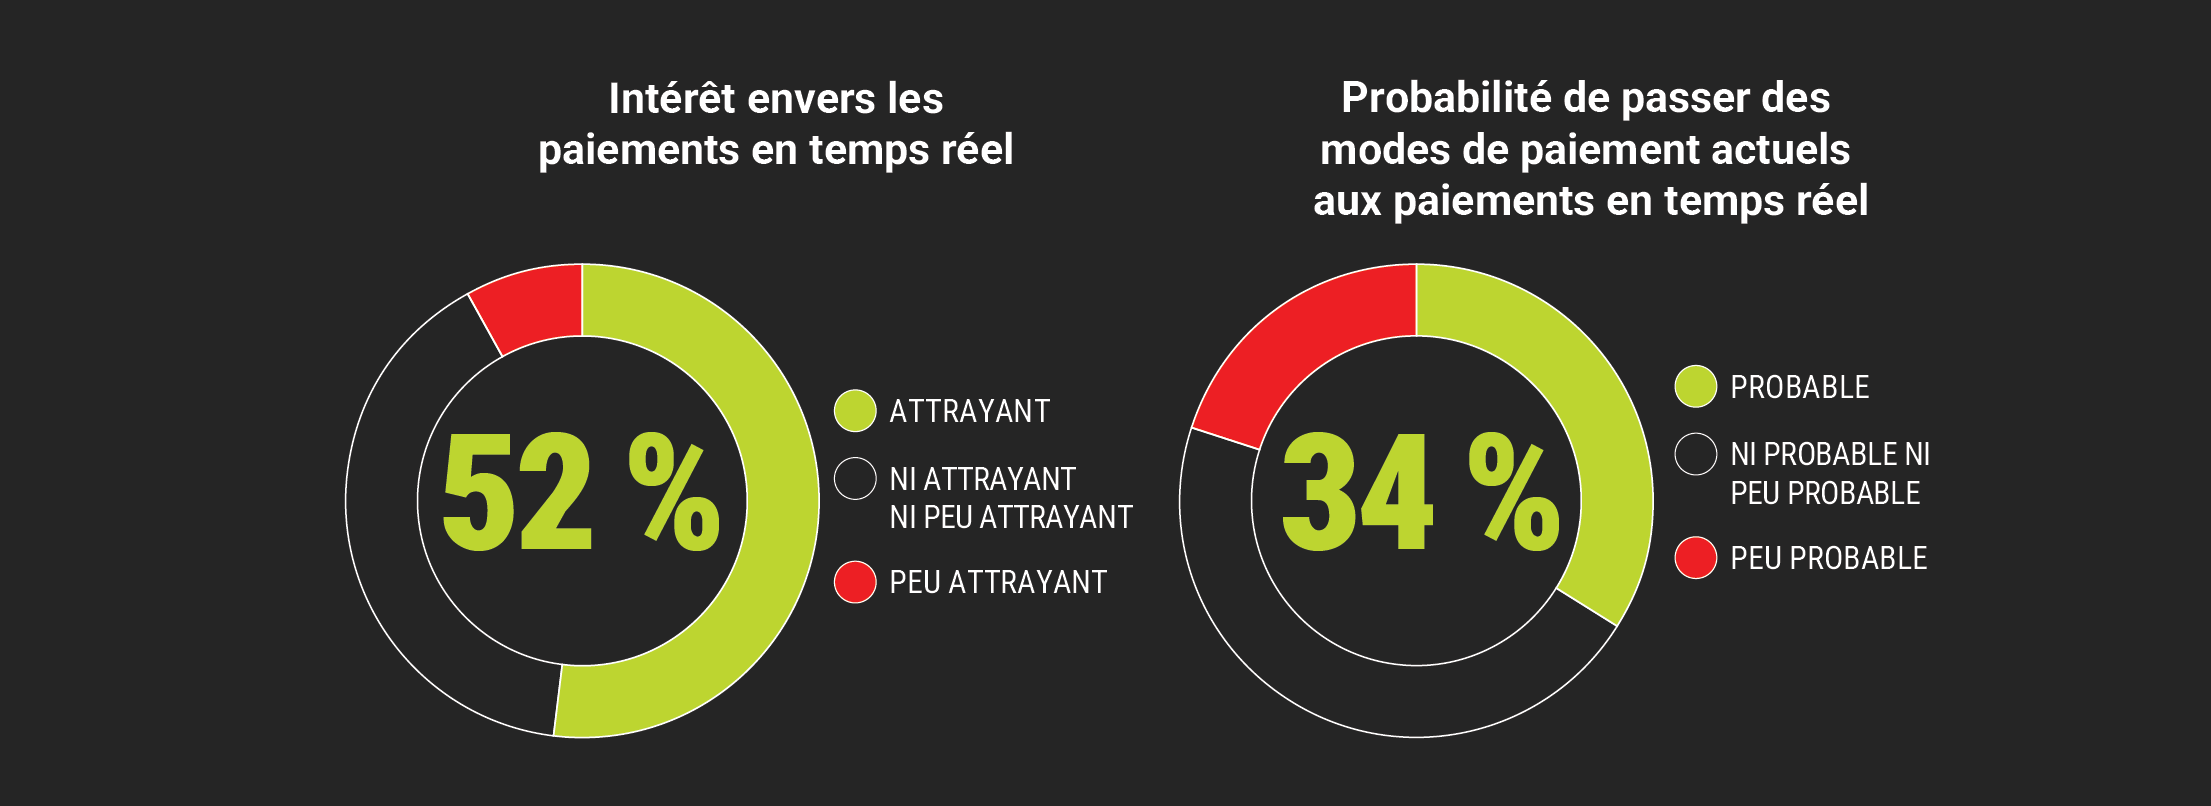
Les recherches de Paiements Canada indiquent que de bon nombre de Canadiens trouvent les paiements en temps réel attrayants. Lorsqu’on les a interrogés au sujet de l’attrait des paiements en temps réel, plus de la moitié (52 pour cent) les ont trouvés attrayants, 40 pour cent étaient neutres et seuls 7 pour cent ne les trouvaient pas attrayants. Plus du tiers (34 pour cent) des Canadiens seraient susceptibles de délaisser leurs modes de paiement actuels pour adopter les paiements en temps réel5. Pour en savoir plus, voir la figure 2 : Intérêt des consommateurs et probabilité qu’ils passent aux paiements en temps réel.

Deux graphiques en anneau présentant l'intérêt des consommateurs envers les paiements en temps réel à 52 pour cent et la probabilité de passer des modes de paiement actuels aux paiements en temps réel à 34 pour cent.
Figure 2 : Intérêt des consommateurs et probabilité qu’ils passent aux paiements en temps réel.

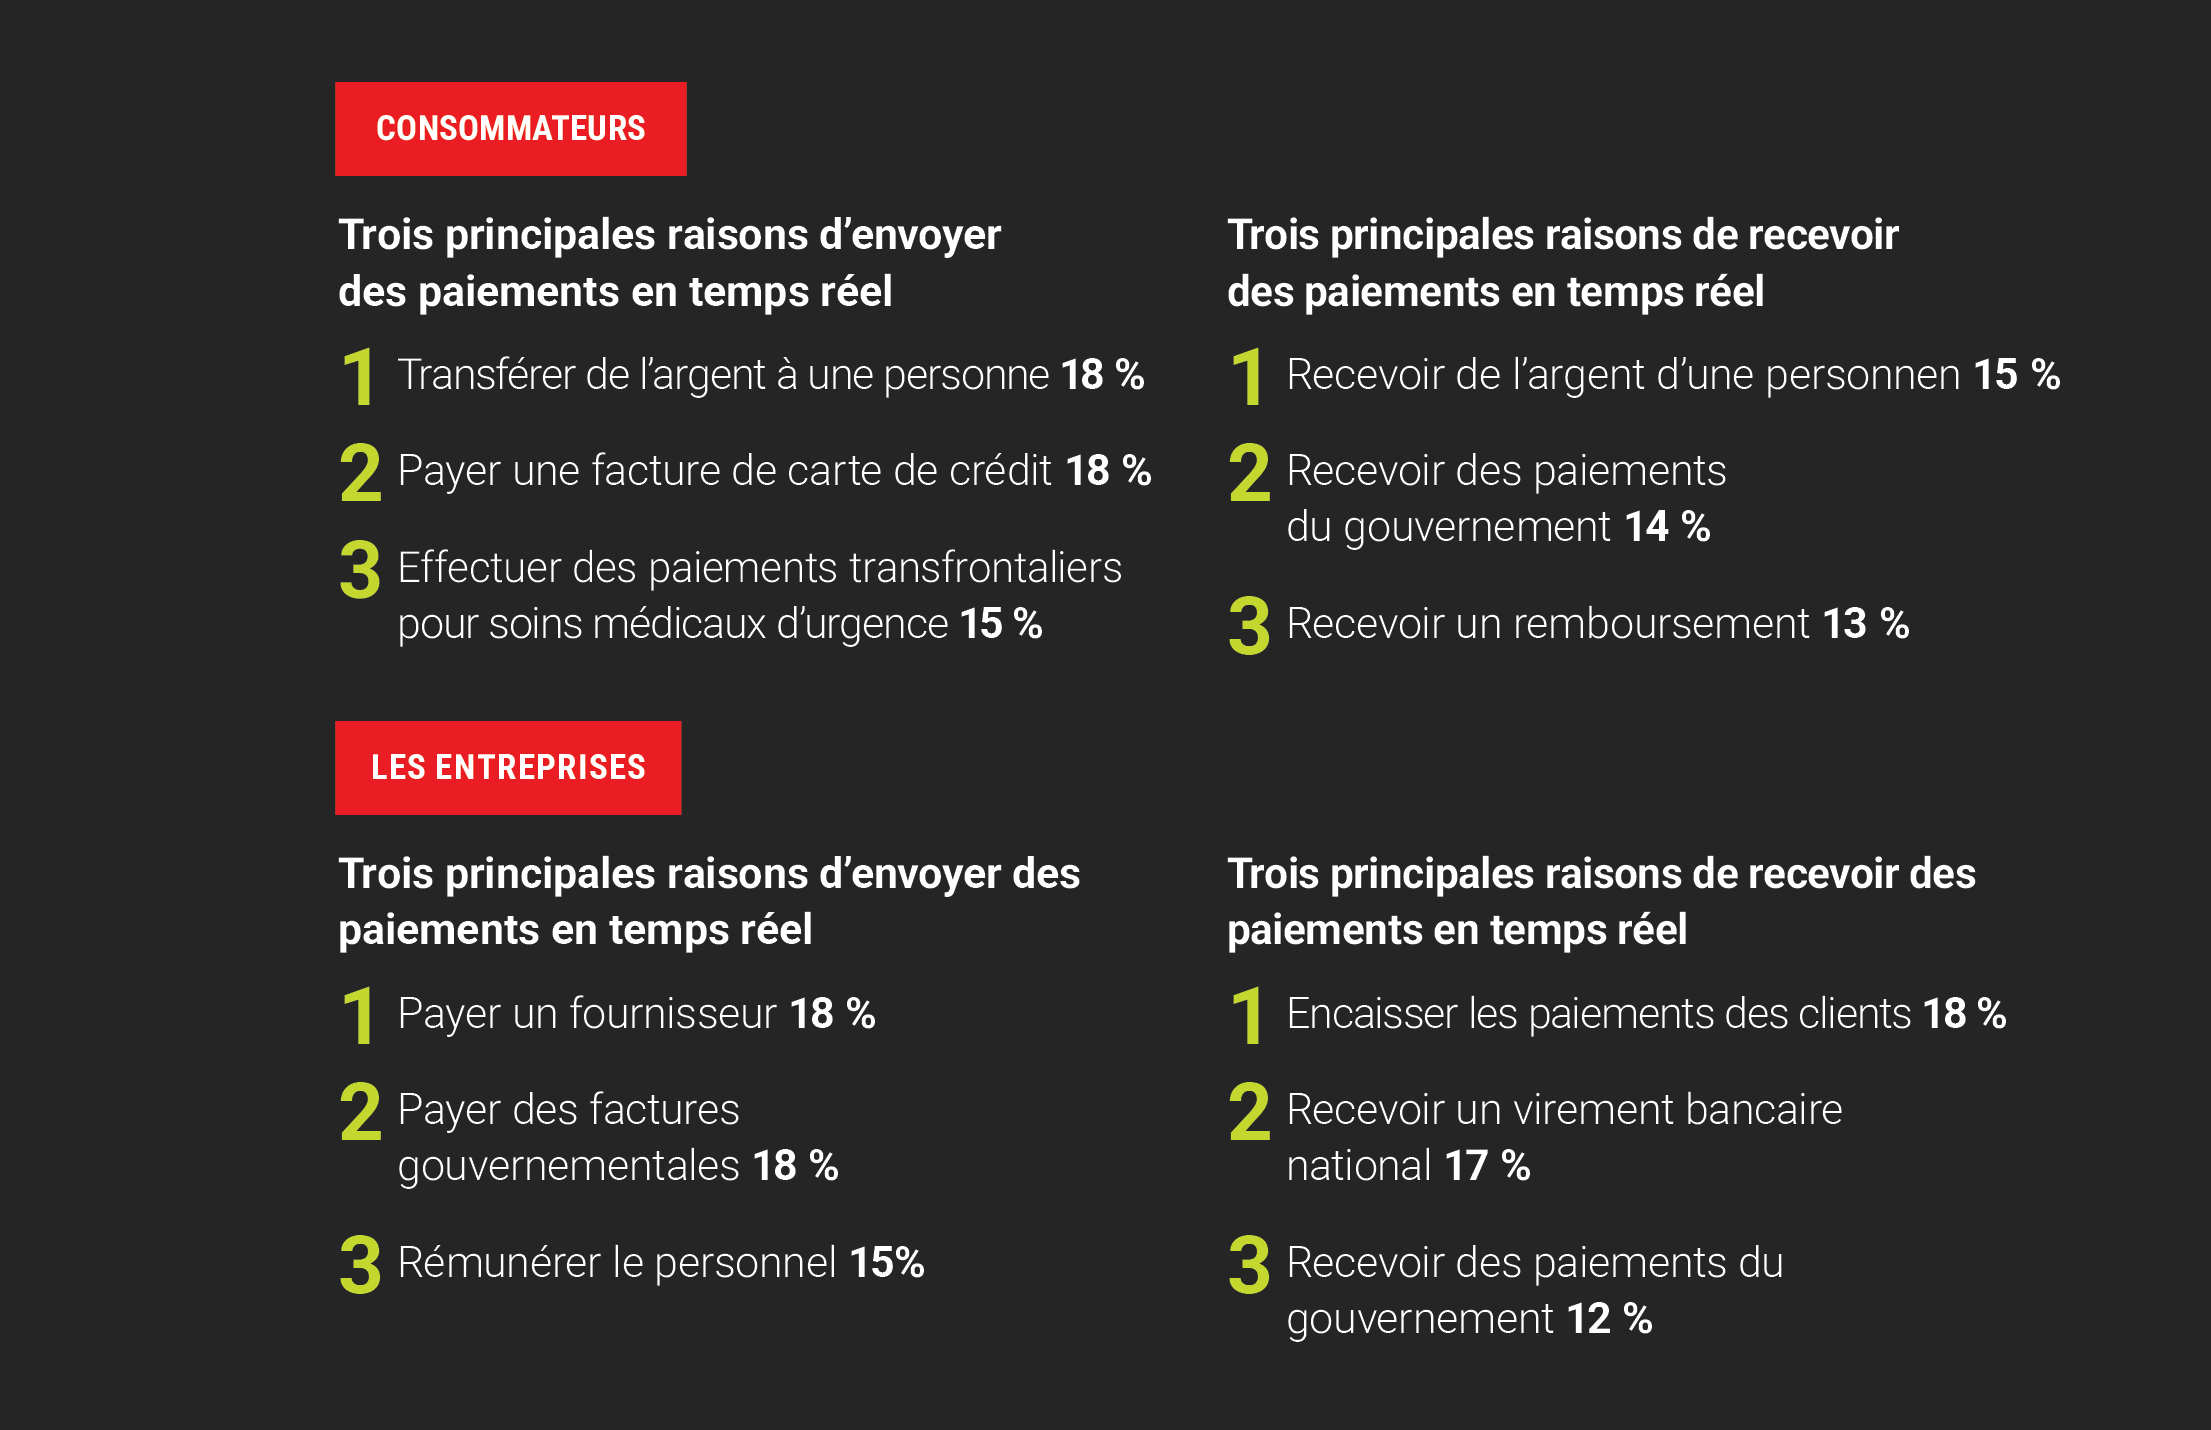
Les consommateurs et les entreprises démontrent un intérêt à utiliser les paiements en temps réel dans un certain nombre de situations. Les principaux cas d’utilisation comprennent les transferts entre pairs, les paiements de factures, les versements de prestations gouvernementales, le paiement des fournisseurs et la rémunération des employés6. Pour en savoir plus, voir la figure 3 : Trois principales situations présentant un intérêt pour l’envoi et la réception de paiements en temps réel selon les consommateurs et les entreprises.

Aperçu des trois principales raisons d'envoyer et de recevoir des paiements en temps réel pour les consommateurs et les entreprises, mettant en évidence le transfert d'argent à une personne (18 pour cent) et le paiement d'une facture de carte de crédit (18 pour cent) pour les consommateurs, ainsi que le paiement d'un fournisseur (18 pour cent), le paiement de factures gouvernementales (18 pour cent) et l'encaissement des paiements clients (18 pour cent) pour les entreprises.
Figure 3 : Trois principales situations présentant un intérêt pour l’envoi et la réception de paiements en temps réel selon les consommateurs et les entreprises.

La principale motivation des Canadiens qui souhaitent passer aux paiements en temps réel est leur capacité d’envoyer ou de recevoir des paiements plus rapidement que ne le permettent les modes de paiement actuels : 29 pour cent d’entre eux ont mentionné que c’était leur principale raison7. Parmi les personnes ayant déclaré qu’il était peu probable qu’elles passent à des paiements en temps réel pour effectuer des paiements au point de vente ou à distance, la plupart ont indiqué que c’est essentiellement parce qu’elles sont plus à l’aise avec l’utilisation de leurs modes de paiement actuels (32 pour cent)8. En 2025, 63 pour cent des Canadiens ont déclaré ne pas avoir eu de difficultés de paiement au cours d’une période donnée de 6 mois. Toutefois, près du quart (24 pour cent) était insatisfait du coût des paiements9. Ces résultats suggèrent que bon nombre de Canadiens pourraient, une fois le système de PTR lancé, utiliser à la fois leurs modes de paiement actuels et les paiements en temps réel, selon la situation, ou continuer d’utiliser leurs modes de paiement actuels. Cela pourrait changer avec le temps lorsque les utilisateurs finaux auront une meilleure compréhension des paiements en temps réel et de leurs utilisations potentielles.

Les entreprises utilisent divers modes de paiement, comme les transferts électroniques de fonds (TEF), le paiement de factures en ligne, le débit préautorisé, les virements Interac, les cartes de crédit, les chèques et les virements électroniques. Ces modes de paiement servent à payer les factures, à payer les fournisseurs et les employés et à recevoir les paiements des clients et du gouvernement.

Les recherches de Paiements Canada ont montré que les entreprises étaient plus susceptibles que les consommateurs d’avoir rencontré des difficultés avec l’envoi ou la réception de paiements. En 2025, 39 pour cent des entreprises ont déclaré ne pas avoir rencontré de difficultés de paiement au cours d’une période donnée de 6 mois (comparativement à 63 pour cent des consommateurs)10. Les principales frustrations liées aux paiements auxquelles les entreprises étaient confrontées en 2025 étaient les frais élevés (16 pour cent), le fait de s’assurer que les factures étaient payées à temps (13 pour cent), la gestion des flux de trésorerie de l’entreprise (11 pour cent), les retards de traitement (9 pour cent) et la sécurité (9 pour cent)11. Les caractéristiques et les avantages du système de PTR règlent bon nombre de ces irritants. Par conséquent, les entreprises pourraient être plus susceptibles que les consommateurs de passer de leurs modes de paiement actuels à des paiements en temps réel si cette option était disponible. 

Les communications et la sensibilisation auprès des entreprises seront importantes pour confirmer que l’envoi et la réception de paiements en temps réel sont sûres et sécuritaires et offerts à des coûts comparables ou inférieurs aux modes de paiement actuels.

Cas d’utilisation prometteurs pour les paiements en temps réel

Les paiements en temps réel intéressent la majorité des Canadiens principalement en raison de la rapidité et de la commodité qu’ils offrent. On s’attend à ce que l’adoption de paiements en temps réel par les consommateurs et les entreprises soit motivée par des caractéristiques particulières des cas d’utilisation, où l’« immédiat » affecte directement les résultats, en particulier dans les scénarios de décaissement. Plusieurs catégories de cas d’utilisation à volume élevé, comme les paiements de factures et les comptes débiteurs du gouvernement, sont déjà bien servies par les méthodes de paiements en lots qui suivent un calendrier (p. ex., transfert électronique de fonds, débit et virement Interac). Les paiements en temps réel ne comblent pas une lacune fondamentale, mais offrent plutôt des améliorations graduelles sur le plan des données, de la rapidité, de la confirmation et du contrôle. Certains cas d’utilisation démontrent plus manifestement une amélioration des résultats en raison de l’instantanéité des paiements, et leur adoption dépendra en grande partie de l’intégration et de l’état de préparation opérationnelle.

Paiements et travailleurs à la demande

Au Canada, près de 4,6 millions d’adultes participent à l’économie à la demande, que ce soit comme pigistes ou travailleurs contractuels temporaires. Ce nombre inclut les personnes qui utilisent des applications ou des plateformes de travail à la demande en ligne où elles peuvent communiquer avec des clients ou accepter un travail à la demande ou temporaire, ou qui recourent à des méthodes plus traditionnelles, comme les agences de dotation en personnel temporaire, le bouche-à-oreille et le réseautage professionnel12. La rémunération des travailleurs à la demande représente un bon argument d’utilisation pour les paiements en temps réel, lesquels offrent des avantages précieux à la fois au payeur (entreprise) et au bénéficiaire (travailleur à la demande).

Les moyens les plus courants de payer les travailleurs à la demande au Canada sont le dépôt direct par TEF, les virements Interac, les chèques, les transferts PayPal et l’argent comptant. Les entreprises et les travailleurs à la demande préfèrent actuellement utiliser les virements Interac et les dépôts directs par TEF pour des raisons de commodité et de sécurité. À l’heure actuelle, les entreprises préfèrent aussi les chèques pour payer les travailleurs à la demande, en partie parce que ce mode de paiement facilite le rapprochement des paiements. L’argent comptant est une autre option privilégiée par les travailleurs à la demande pour leur rémunération, parce qu’elle leur permet d’être payés instantanément13.

En ce qui concerne les entreprises qui embauchent des travailleurs à la demande, les principaux irritants qu’elles rencontrent sur le plan de leur rémunération sont le rapprochement des paiements (34 pour cent), le délai de réception des paies pour les travailleurs une fois que leur contrat est terminé (27 pour cent), la traçabilité des paiements (21 pour cent) et les frais associés aux modes de paiement utilisés (14 pour cent)14. 

Pour les travailleurs à la demande, les principaux irritants rencontrés sur le plan de la réception d’un paiement pour services rendus une fois le travail ou le contrat terminé sont le délai de réception du paiement (36 pour cent), les frais associés au mode de paiement utilisé par l’employeur (25 pour cent) et les paiements par chèque (20 pour cent)15.

En ce qui concerne les frais, les institutions financières imposent aux utilisateurs une gamme de frais associés à différents modes de paiement. L’exposition aux frais varie selon le mode de paiement et l’institution; certaines méthodes, dont les virements sur carte de débit (push-to-card), les virements électroniques et les chèques, peuvent entraîner des coûts directs ou indirects plus élevés.

Pour ces raisons, le payeur (entreprise) et le bénéficiaire (travailleur à la demande) pourraient ressentir un attachement faible à moyen à l’égard de leur solution de paiement actuelle et être ouverts à l’adoption de nouvelles solutions pour éliminer les irritants liés aux paiements.

Les principaux avantages des paiements en temps réel pour les entreprises dans ce cas d’utilisation sont les suivants : des paiements instantanés en tout temps; des paiements riches en données (c.-à-d. données de versement structurées permettant le rapprochement automatisé et des références de paiement plus claires) et des décaissements plus efficaces et plus évolutifs comparativement aux modes existants (p. ex. limites de virements Interac, contraintes de lots et frais généraux administratifs lorsqu’on paie plusieurs travailleurs). De la même façon, les PTR permettent aux travailleurs à la demande d’accéder instantanément et en tout temps à leurs gains. Ils permettent également de diminuer le recours à des méthodes de paiement assorties de délais ou fragmentées, comme attendre les dépôts en lots ou recevoir leur rémunération en plusieurs virements Interac en raison des limites de montants transférables. Ils permettent enfin une exposition moindre aux frais et aux solutions de rechange coûteuses pour accéder à des fonds, comme éviter des prêts sur salaire grâce à un délai de remboursement plus rapide.

Ces avantages ne sont pas théoriques. Dans les pays qui ont des systèmes de paiement en temps réel, les paiements versés aux entrepreneurs et aux travailleurs constituent un exemple positif d’adoption précoce. Au Brésil, par exemple, les livreurs de nourriture, les travailleurs qui font du covoiturage et les micro-entrepreneurs misent fortement sur Pix, le système de paiement instantané du pays. Ce dernier est devenu la référence en matière de paiements instantanés en Amérique latine, remplaçant virtuellement les transferts en espèces et les paiements par carte de débit traditionnels pour les travailleurs à la demande16. En Inde, les plateformes de logistique, de livraison d’aliments (comme Zomato et Swiggy) et de covoiturage utilisent United Payments Interface (UPI) pour transférer les gains directement dans les comptes bancaires des travailleurs ou les portefeuilles numériques dès la fin d’une tâche. Cette solution s’avère très rentable pour les plateformes, car elle leur permet d’éviter les frais de traitement des cartes classiques17. Le Royaume-Uni compte des millions de personnes qui participent à l’économie à la demande. Les plateformes de services de messagerie, de livraison par messagerie et de travail autonome utilisent le Faster Payment System (FPS) pour compenser les paiements en livres sterling dans les comptes bancaires des travailleurs en quelques secondes, ce qui maintient un faible taux de roulement des travailleurs18. Enfin, aux États-Unis, les systèmes de paiement en temps réel ou quasi réel sont largement utilisés pour les paiements versés aux entrepreneurs et aux travailleurs à la demande.

Au Canada, le succès de ce cas d’utilisation dépendra de plusieurs facteurs, notamment : l’état de préparation des institutions financières à effectuer des décaissements en temps réel; les ajustements opérationnels des employeurs relativement aux échéanciers de paiement; les mises à niveau techniques des systèmes de planification des ressources des employeurs; les mesures de contrôle en matière de fraude et de liquidité et les incitatifs aux entreprises par rapport aux modes de paiement actuels. Fait important, le système de PTR du Canada sera parmi les premiers à inclure des services centralisés de lutte contre la fraude, comme la confirmation du bénéficiaire, dès le premier jour de son lancement. De cette façon, les entreprises et les particuliers pourront profiter d’une rémunération sans délai et de mesures de protection adéquates contre la fraude.

Règlement des réclamations d’assurance

Le système de PTR peut permettre aux compagnies d’assurance de verser les indemnités dans les comptes des titulaires de police quelques secondes après l’approbation des réclamations. Le système sera également utile dans les situations d’urgence (p. ex. incendies résidentiels ou accidents), où les victimes ont besoin de liquidités sur-le-champ (p. ex. pour un logement temporaire ou des réparations). Le paiement instantané des réclamations profitera à la fois aux consommateurs (paiements d’entreprises à consommateurs) et aux entreprises (paiements interentreprises).

Pour les assureurs, les retards dans le règlement des réclamations des clients entraînent une insatisfaction générale de ces derniers et constituent le principal facteur de roulement des clients. Pour les clients, le délai de règlement des réclamations est le plus grand irritant. Des recherches publiées en 2025 indiquent que les personnes qui reçoivent des versements instantanés (comme les indemnités liées à une réclamation) déclarent jusqu’à 17 pour cent de plus de satisfaction que celles qui doivent attendre en raison des méthodes traditionnelles employées, comme les chèques ou les TEF tardifs19. Selon les dernières données d’Ipsos relativement au secteur canadien de l’assurance, la « transparence des paiements » et l’« état en temps réel » sont les deux principaux points de friction cités par les répondants. Le rapport laisse entendre que l’élimination des frictions liées aux réclamations – plus précisément par leur règlement et leur paiement immédiats – est le moyen le plus rapide d’établir la confiance20.

De nos jours, les titulaires de police s’attendent à des transactions financières sans friction semblables à ce qu’ils connaissent avec des entreprises de technologie axées sur des plateformes ou des entreprises de technologie financière (p. ex. Uber, SkipTheDishes, KOHO ou Wealthsimple). La transition vers le versement d’indemnités d’assurance en temps réel s’inscrit dans un mouvement plus vaste des technologies financières vers un financement intégré, où les transferts se font sans heurt, sous contrôle de l’utilisateur et de plus en plus en arrière-plan. Pour ces raisons, les compagnies d’assurance et leurs clients pourraient être ouverts à de nouvelles solutions pour envoyer et recevoir un règlement.

Les principaux avantages des paiements en temps réel pour les compagnies d’assurance seraient les suivants : paiements instantanés en tout temps et riches en données; coûts globaux potentiellement plus faibles; efficacité accrue par rapport aux chèques et aux virements et amélioration de la satisfaction et de la fidélité des clients. Le principal avantage des paiements en temps réel pour les assurés qui soumettent des réclamations est un accès plus rapide aux fonds, surtout en cas d’urgence.

La région de l’Asie-Pacifique est le chef de file mondial en matière de versement des indemnités d’assurance en temps réel, grâce en grande partie à l’infrastructure soutenue par le gouvernement et aux habitudes des consommateurs qui privilégient les appareils mobiles. En Inde, les sociétés d’assurance et les assureurs traditionnels tirent largement parti de l’UPI pour envoyer des paiements instantanés d’assurance maladie, d’assurance automobile et d’assurance récolte directement dans des comptes bancaires ou des portefeuilles numériques au moyen de numéros de téléphone cellulaire ou d’adresses de paiement virtuelles21. Singapour (PayNow) et la Thaïlande (PromptPay) exploitent des réseaux en temps réel bien établis qui sont interconnectés. Les assureurs s’en servent pour les réclamations d’assurance maladie et d’assurance voyage22. Grâce à PayID, les assureurs australiens offrent généralement le paiement en temps réel des réclamations dans les comptes bancaires des clients, ce qui élimine le temps d’attente traditionnel de deux à trois jours pour le traitement bancaire23. Dans d’autres pays comme le Royaume-Uni, les États-Unis et le Brésil, des systèmes de paiement en temps réel ont été utilisés pour accélérer le paiement des réclamations par les assureurs intégrant ce type de capacité.

Il faudrait mettre en place plusieurs mesures pour que les versements des indemnités d’assurance puissent se faire de manière instantanée au Canada. Surtout, les compagnies d’assurance doivent intégrer leur système de gestion des réclamations dans les API des institutions financières qui mènent au système de PTR afin d’enclencher les paiements. À cette fin, les assureurs doivent être prêts, sur le plan opérationnel, à effectuer des paiements en temps réel. Pour commencer à effectuer des versements instantanés de façon sécuritaire et efficace, les assureurs doivent s’attaquer à des piliers opérationnels comme l’amélioration de leurs capacités de détection des fraudes, le passage du traitement par lots au rapprochement continu et la refonte de leur stratégie de gestion des liquidités et de la trésorerie. D’autres facteurs clés comprennent la capacité des institutions financières destinataires à accepter les paiements en temps réel et la mise en place d’identifiants de paiement exacts pour les bénéficiaires.

Dans l’ensemble, le règlement des réclamations représente un excellent cas d’utilisation des versements dans lequel l’immédiateté améliore directement l’expérience client et le rétablissement financier à la suite de pertes assurées. La valeur est particulièrement élevée dans le cas des demandes urgentes ou à forte incidence, tandis que l’adoption plus générale dépend de l’intégration des assureurs aux systèmes de traitement et d’indemnisation des demandes. Ce cas d’utilisation comprend les paiements d’assurance des consommateurs (paiements d’entreprises à consommateurs) et des entreprises (paiements interentreprises), ce qui élargit la portée du système, mais qui ajoute à la complexité opérationnelle.

Paiement instantané des fournisseurs

Le paiement instantané des fournisseurs est un autre bon cas d’utilisation où les paiements en temps réel peuvent profiter à la fois au payeur (l’entreprise) et au bénéficiaire (le fournisseur). Ce cas met l’accent sur les paiements interentreprises impliquant des entreprises qui exploitent des chaînes d’approvisionnement juste-à-temps ou quasi juste-à-temps. La méthode juste-à-temps est une forme de gestion des stocks qui exige une collaboration étroite avec les fournisseurs afin que les matières premières arrivent au moment où la production est prévue, mais pas plus tôt. L’objectif est d’avoir le minimum de stocks à portée de main pour répondre à la demande24.

Un point de friction courant auquel font face les entreprises qui exploitent des chaînes d’approvisionnement juste-à-temps est qu’elles ne peuvent pas faire dédouaner leurs envois (comme les matières premières, les produits finis) tant que le paiement au fournisseur n’est pas réglé. Avec les modes de paiement actuels, il faut parfois des jours avant que ce soit fait, ce qui signifie qu’elles doivent attendre plus longtemps avant que les envois arrivent à destination. Par exemple, la majorité des entreprises utilisent les TEF pour payer leurs fournisseurs. Les débits préautorisés sont couramment utilisés par les entreprises pour payer des biens et des services liés aux activités commerciales (souvent récurrents)25. Les débits préautorisés prennent généralement de trois à cinq jours ouvrables pour être compensés et réglés par le système de paiement en lots. Habituellement, les fonds sont conservés pendant un nombre fixe de jours ouvrables avant d’être débloqués afin de permettre des retours standard, comme des fonds insuffisants, un compte invalide, un compte fermé ou un arrêt de paiement. Ce temps d’attente a une incidence négative sur les temps de production, la génération de revenus et la gestion des flux de trésorerie. Elle oblige les entreprises à maintenir un fonds de roulement pour s’assurer que des fonds suffisants sont disponibles pour payer les achats en raison des retards de règlement. Pour les fournisseurs, les retards de paiement ont également une incidence négative sur la génération de revenus et la gestion des flux de trésorerie.

Pour ces raisons, les entreprises qui exploitent une chaîne d’approvisionnement juste-à-temps ou quasi juste-à-temps pourraient tirer avantage de modes de paiement plus efficaces. Selon les recherches de Paiements Canada, 18 pour cent des petites et moyennes entreprises et 23 pour cent des entreprises du marché intermédiaire utiliseraient les paiements en temps réel pour payer un fournisseur. De plus, 17 pour cent des PME et 24 pour cent des entreprises du marché intermédiaire ont indiqué qu’elles utiliseraient les paiements en temps réel pour recevoir le paiement d’une facture d’un client (d’un client commercial)26. 

Près d’une entreprise sur quatre (23 pour cent des PME et 24 pour cent des entreprises du marché intermédiaire) a indiqué que sa principale préoccupation au sujet des paiements concernait le coût du service par rapport à ce qu’elle paie actuellement pour envoyer ou recevoir des paiements27. Une augmentation des frais est plus susceptible de toucher les PME, car celles-ci sont très sensibles aux changements ayant une incidence sur leurs coûts d’entreprise. Elles seraient plus rapides à réagir à un changement dans les frais par rapport aux entreprises du marché intermédiaire. Les recherches menées auprès des PME ont révélé que la plupart des entreprises pourraient faire face à une légère augmentation des frais de transaction (de 1 pour cent à 2 pour cent), mais presque toutes ont indiqué qu’une augmentation supérieure entraînerait probablement un changement dans le type de paiement choisi ou dans l’institution financière avec laquelle elles font affaire28.

Les principaux avantages des paiements en temps réel pour le payeur et le bénéficiaire dans ce cas d’utilisation sont le paiement instantané en tout temps et le coût global potentiellement plus faible par rapport aux méthodes plus coûteuses comme les virements sur carte de débit, les virements électroniques ou les chèques, selon la structure de prix. Toutefois, la possibilité d’une baisse des coûts ne représenterait pas un facteur déterminant comparativement aux options à faible coût existantes, comme les virements Interac ou les débits et crédits préautorisés pour les entreprises. Pour le fournisseur, les paiements en temps réel offrent également une plus grande certitude, parce que les paiements sont irrévocables, ce qui réduit le risque de rétrofacturation.

Le cas d’utilisation du paiement instantané des fournisseurs peut être observé en action dans d’autres administrations où les paiements en temps réel sont pris en charge29. Par exemple, au Royaume-Uni, le système FPS permet des transferts immédiats entre entreprises. En Australie, le système NPP soutient les transferts en temps réel entre les comptes d’entreprise30. Au Brésil, le système Pix permet aux entreprises de transférer instantanément des fonds à d’autres entreprises31.

Pour que ce cas d’utilisation se concrétise avec succès au Canada, les institutions financières expéditrices doivent autoriser les PTR à partir des comptes d’entreprise. De même, les institutions financières destinataires doivent pouvoir recevoir et créditer les PTR aux comptes des fournisseurs. L’adoption dépend également de l’intégration aux systèmes de comptes créditeurs, des processus de facturation des fournisseurs, des mesures de lutte à la fraude adéquates et des contrôles appropriés des liquidités.

Dans l’ensemble, le paiement instantané des fournisseurs représente un cas d’utilisation opérationnel où un règlement immédiat améliore la liquidité des fournisseurs et la certitude des paiements. La valeur est la plus élevée dans les scénarios urgents ou dans les chaînes d’approvisionnement juste-à-temps, mais l’adoption dépendra des comportements de paiement des acheteurs, des coûts et des pratiques de trésorerie. Le recours continu aux paiements périodiques pour la gestion du fonds de roulement limitera la migration vers le nouveau système, ce qui pourrait entraîner une adoption ciblée plutôt que généralisée. Par conséquent, il est essentiel de soutenir une tarification concurrentielle, l’intégration dans les flux de trésorerie et de comptes créditeurs ainsi que des limites de transactions et de capacités de données suffisantes pour permettre le rapprochement des factures, afin d’étendre l’adoption au-delà des cas d’utilisation urgents.

Conclusion

Le présent article portait sur plusieurs cas d’utilisation prometteurs de paiements en temps réel. Parmi les autres cas possibles d’utilisation des paiements en temps réel, mentionnons les paiements de loyer, le financement immédiat des prêts, une solution de rechange aux virements nationaux, les versements gouvernementaux, les paiements immédiats aux commerçants et les transactions immobilières. Les deux facteurs les plus susceptibles de favoriser la création et l’adoption de cas d’utilisation de paiements en temps réel sont les suivants : 1) le système répond à un besoin non satisfait ou résout un problème existant et 2) il répond aux dépendances qui permettent au cas d’utilisation de se concrétiser. Pour cette raison, certains cas d’utilisation de paiements en temps réel suivront sans doute une voie d’accès au marché plus rapide que d’autres.   

Dans l’ensemble, l’adoption des PTR devrait être sélective. Ces derniers ne remplaceront pas les systèmes existants, mais viendront plutôt les compléter. Les processus par lots demeureront essentiels dans les domaines où l’efficacité, la gestion des liquidités et l’intégration des processus actuels l’emportent sur la nécessité d’un traitement immédiat. Le rythme d’adoption sera déterminé moins par la disponibilité du système et davantage par la préparation de l’écosystème dans lequel il s’imbriquera, y compris l’intégration des émetteurs de factures et du gouvernement, l’harmonisation des flux de travail et le renforcement éventuel de capacités de soutien comme la demande de paiement. Le système de PTR réussira là où il est intégré dans des parcours de paiement précis avec une valeur claire, plutôt que comme solution de remplacement générale des modes de paiement existants.

Le lancement imminent du système de PTR modernisera le paysage financier du Canada en permettant la compensation et le règlement instantanés et en tout temps de paiements électroniques irrévocables, riches en données. Les consommateurs y gagneront un contrôle sans précédent de leurs finances, ce qui leur permettra d’effectuer des paiements urgents et de voir les transferts de fonds en quelques secondes. Pour les entreprises, le PTR stimulera immédiatement la gestion des liquidités et des flux de trésorerie, leur permettant de prendre de meilleures décisions d’affaires, de renforcer leurs opérations et de contribuer à la prospérité économique du Canada. Enfin, le système de PTR permet aux fournisseurs de services de paiement de créer des produits financiers adaptés et novateurs, offrant aux consommateurs et aux entreprises plus de choix quant à la façon dont ils effectuent et reçoivent des paiements.


1 Pour en savoir plus, voir : The Real-Time Payments World Map | PYMNTS.com (en anglais seulement).

2 Pour en savoir plus, voir : Le système de paiement en temps réel du Canada.

3 La notation de la fraude est une méthode qui permet d’évaluer la probabilité qu’une transaction soit frauduleuse et d’attribuer un indice en fonction de divers facteurs et données. La surveillance du risque en temps réel à analyser en continu les opérations financières et le comportement des clients afin de détecter et de prévenir les activités frauduleuses et les autres risques. Le niveau de risque de chaque transaction est ainsi évalué en fonction des données actuelles et historiques. La confirmation du bénéficiaire est un service de vérification des paiements qui confirme que le nom du compte correspond au nom qui a été entré pour un paiement.

4 Pour en savoir plus, voir : Le système de paiement en temps réel du Canada.

5 Léger et Paiements Canada. Sondage de suivi des habitudes de paiement des consommateurs canadiens, 2025.

6 Léger et Paiements Canada. Sondage de suivi des habitudes de paiement des entreprises et des consommateurs canadiens, 2025.

7 Léger et Paiements Canada. Sondage de suivi des habitudes de paiement des consommateurs canadiens, 2024.

8 Ibid.

9 Ibid.

10 Léger et Paiements Canada. Sondage de suivi des habitudes de paiements des entreprises canadiennes, 2025. 

11 Léger et Paiements Canada. Sondage de suivi des habitudes de paiements des entreprises canadiennes, 2025. 

12 Léger et Paiements Canada. Sondage de suivi des habitudes de paiements des entreprises canadiennes, 2026. 

13 Léger et Paiements Canada. Sondage de suivi des habitudes de paiement des entreprises et des consommateurs canadiens, 2023.

14 Léger et Paiements Canada. Sondage de suivi des habitudes de paiements des entreprises canadiennes, 2023.

15 Léger et Paiements Canada. Sondage de suivi des habitudes de paiement des consommateurs canadiens, 2023.

16 Pour en savoir plus, voir : Payment and Ecommerce Trends in Brazil for 2024 | PCMI (en anglais seulement).

17 Pour en savoir plus, voir : Fintech for Gig Platforms: Payments + Credit for Indian Drivers | Billcut (en anglais seulement).

18 Pour en savoir plus, voir : Real-time payouts for drivers and delivery workers - Fire (en anglais seulement). 

19 Pour en savoir plus, voir : Instant Isn’t Optional: The Rise of Real-Time Payouts in Canada (en anglais seulement).

20 Ipsos. 2025 Canadian Satisfaction Index (CSI) Insurance Report. (en anglais seulement).

21 Pour en savoir plus, voir : What Are Real-Time Payments? Worldwide Statistics | Thunes (en anglais seulement). 

22 Pour en savoir plus, voir : The Ultimate Guide to Real-Time B2B Cross-Border Payments (en anglais seulement).

23 Pour en savoir plus, voir : Insurance Payments Platform | Monoova and What Is a PayID and How Does It Work? - Duck Creek (en anglais seulement). 

24 Pour en savoir plus, voir : Just-in-Time (JIT) Inventory: A Definition and Comprehensive Guide | NetSuite. 

25 Léger et Paiements Canada. Sondage de suivi des habitudes de paiements des entreprises canadiennes, 2025.

26 Ibid.

27 Léger et Paiements Canada. Sondage de suivi des habitudes de paiements des entreprises canadiennes, 2025.

28 RSG et Paiements Canada. Rapport de recherche qualitative sur l’état futur des paiements de détail par lots, 2022.

29 Pour en savoir plus, voir : Qu’est-ce que Faster Payments?Le guide du système de virement bancaire en temps réel au Royaume-Uni. 

30 Pour en savoir plus, voir : How Real Time Payments Are Transforming Business in Australia (en anglais seulement).

31 Pour en savoir plus, voir : Pix : comment ça fonctionne et pourquoi il remplace les cartes et l’argent comptant au Brésil.

Continuer à lire